И это касается не только начинающих специалистов. Иногда с такой ситуацией мы сталкиваемся и у опытных сотрудников, в том числе главных бухгалтеров.
Проблема не в том, что бухгалтер не умеет работать в программе. Проблема в том, что он не всегда понимает, правильно ли программа отразила операцию.
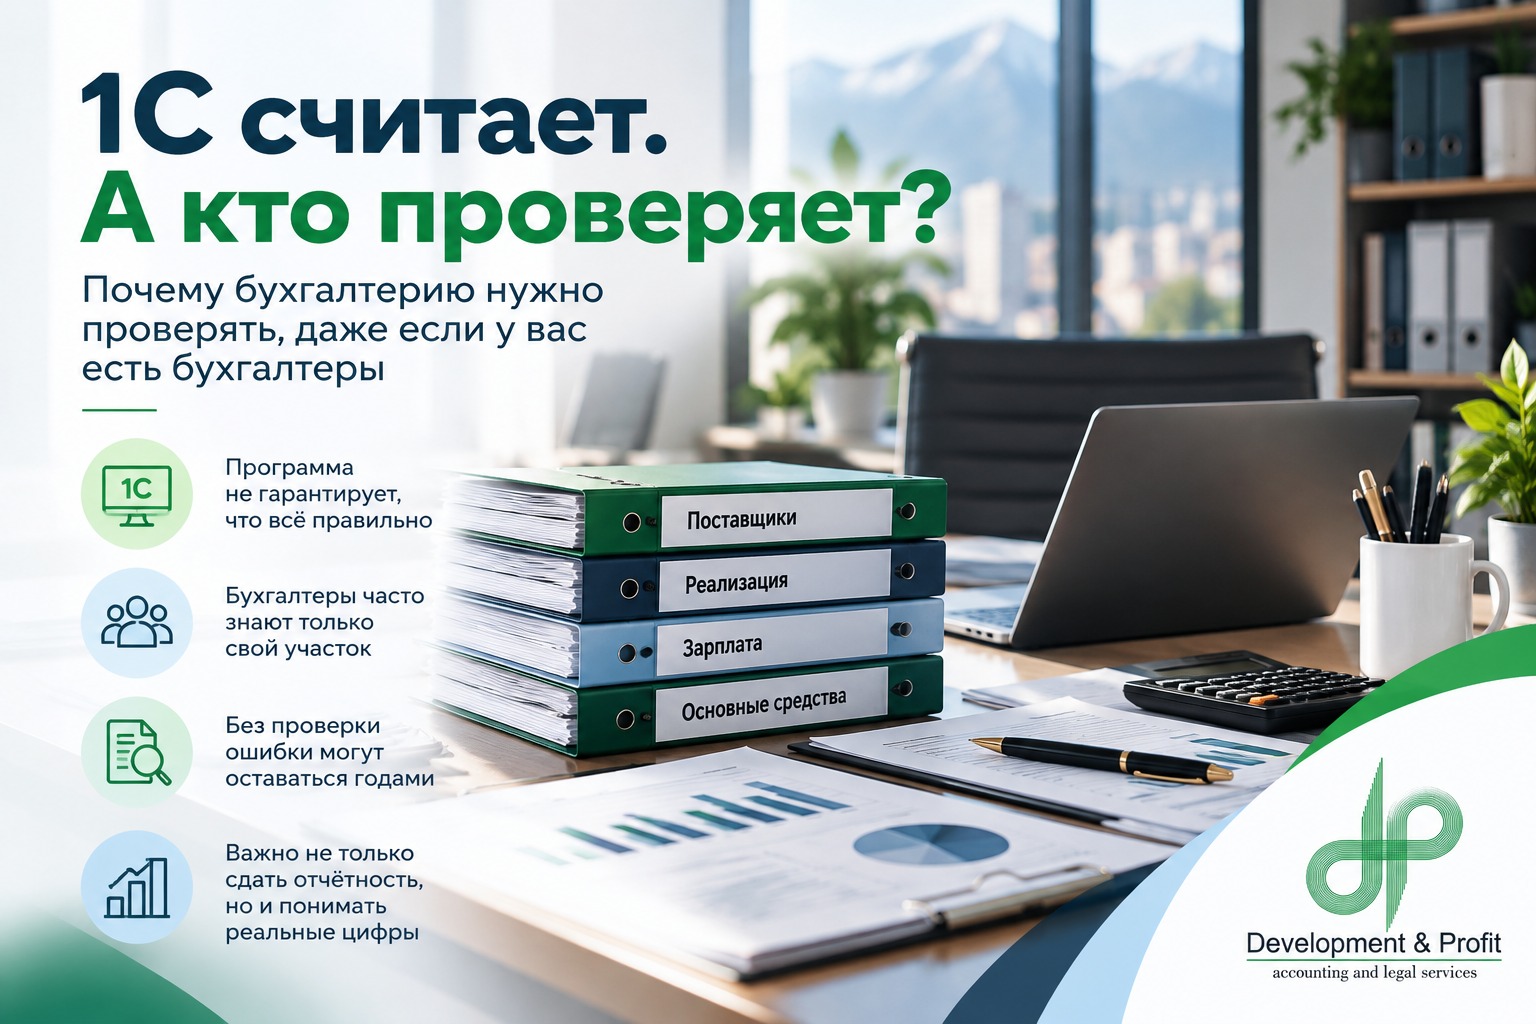
1С считает сама. Но кто проверяет?
Мы настолько привыкли к автоматизации, что иногда забываем: 1С — это всего лишь инструмент.
Программа может рассчитать себестоимость, начислить зарплату, сформировать проводки, определить финансовый результат. Но откуда бухгалтер знает, что всё рассчитано правильно?
Чтобы это проверить, нужно понимать саму суть бухгалтерского учёта: почему одна сумма попала в расходы, другая — в активы, почему возникла задолженность, как сформировалась чистая прибыль.
Если бухгалтер этого не понимает, то он просто слепо принимает результат, который выдала программа.
Как накапливаются скрытые риски:
Программа может быть изначально неправильно настроена. В неё могут внести неверные данные, ошибиться в виде операции или способе списания затрат. И тогда ошибка будет незаметно переходить из месяца в месяц — иногда годами.
А что происходит в крупных компаниях?
Казалось бы, в большой компании, где работает целый бухгалтерский отдел, таких проблем быть не должно. Но на практике бывает иначе.
Объём работы колоссальный, поэтому каждый отвечает только за свой обособленный участок:
Каждый отвечает за свой участок, и это нормально для разделения труда. Но есть одна системная проблема:
Бухгалтер может идеально знать, как оформить документы на своём участке, но не понимать, как его действия влияют на баланс компании в целом.
Например, бухгалтер по поставщикам провёл документы: всё оформлено, счета закрыты, акты на месте. Но правильно ли эти затраты отнесены на расходы периода? Не должны ли они формировать стоимость запасов или капитализироваться в основные средства? Как это повлияло на налог на прибыль?
Такие вопросы уже требуют комплексного понимания методологии учёта. И если никто сверху не смотрит на общую картину, ошибки годами остаются незамеченными.
Почему это происходит?
Одна из главных причин — отсутствие глубокой профессиональной базы. Многие бухгалтеры начинают работать сразу «от кнопок» в 1С. Их учат механически оформлять документы, нажимать «провести» и формировать стандартные отчёты.
Но им не всегда объясняют, почему именно так нужно делать с точки зрения стандартов учёта.
А ведь бухгалтерский учёт начинается не с программы и даже не с номеров счетов. Он начинается с понимания того, что на самом деле происходит с деньгами, имуществом, обязательствами, доходами и расходами бизнеса.
Когда эта основа есть, бухгалтер способен разобраться в любой нестандартной операции. Когда базы нет — любая новая ситуация становится тупиком или источником скрытой ошибки.
Зачем тогда нужен внутренний аудит?
Мы в DProfit регулярно сталкиваемся с ситуациями, когда бухгалтерия в офисе стабильно работает, отчётность вовремя сдаётся, первичка подшивается, а при независимой проверке базы выясняется масса несоответствий.
Причём это далеко не всегда ошибки, которые сразу ведут к налоговым штрафам:
- Компания месяцами некорректно рассчитывает себестоимость продукции;
- Собственник не видит реальной структуры своих косвенных расходов;
- В учёте числится дебиторская или кредиторская задолженность, которой фактически уже нет;
- Искажается реальный финансовый результат и размер дивидендов.
В результате собственник получает красивые отчёты, но не может быть уверен, что цифры отражают реальное положение дел.
Внутренний аудит — это не поиск виноватых среди штатных сотрудников. Это независимая проверка того, насколько надёжно работает сама система учёта, где возникают сбои и какие риски они несут бизнесу.
Почему одной проверки в год недостаточно?
Представьте, что сбой в проводке или расчёте себестоимости произошёл в январе, а аудиторы обнаружили его только в декабре при годовой инвентаризации.
Целый год руководство принимало ключевые управленческие решения, опираясь на искажённые данные, неверно оценивало маржинальность сделок и распределяло бюджет.
И речь не о том, чтобы каждый месяц перепроверять каждую накладную. Речь о том, чтобы регулярно контролировать ключевые узлы учёта, анализировать сальдо, сверять методологию и вовремя корректировать базу.
Бухгалтер и аудитор выполняют разные задачи
Эти две роли не конкурируют — они дополняют друг друга и обеспечивают бизнесу двойную защиту:
Бухгалтер
Ведёт ежедневный учёт, собирает первичные документы, соблюдает дедлайны по платежам и вовремя отправляет отчётность в налоговую.
Аудитор
Смотрит на учёт со стороны независимым взглядом. Проверяет корректность методологии и гарантирует, что полученным цифрам можно доверять.
Не каждой компании необходим огромный штат бухгалтеров или собственная выделенная служба внутреннего контроля. Но в любом бизнесе обязательно должен быть специалист, который не просто нажимает кнопки в программе, а видит, что стоит за цифрами, и умеет их проверить.